@allianztorrecentro667's reel — transcript & breakdown
Reproducciones
709.1K
Likes
6.7K
Comentarios
1.0K
Tasa de interacción
1.09%
Crea tu propia versión
Usa esta publicación como inspiración para crear la tuya
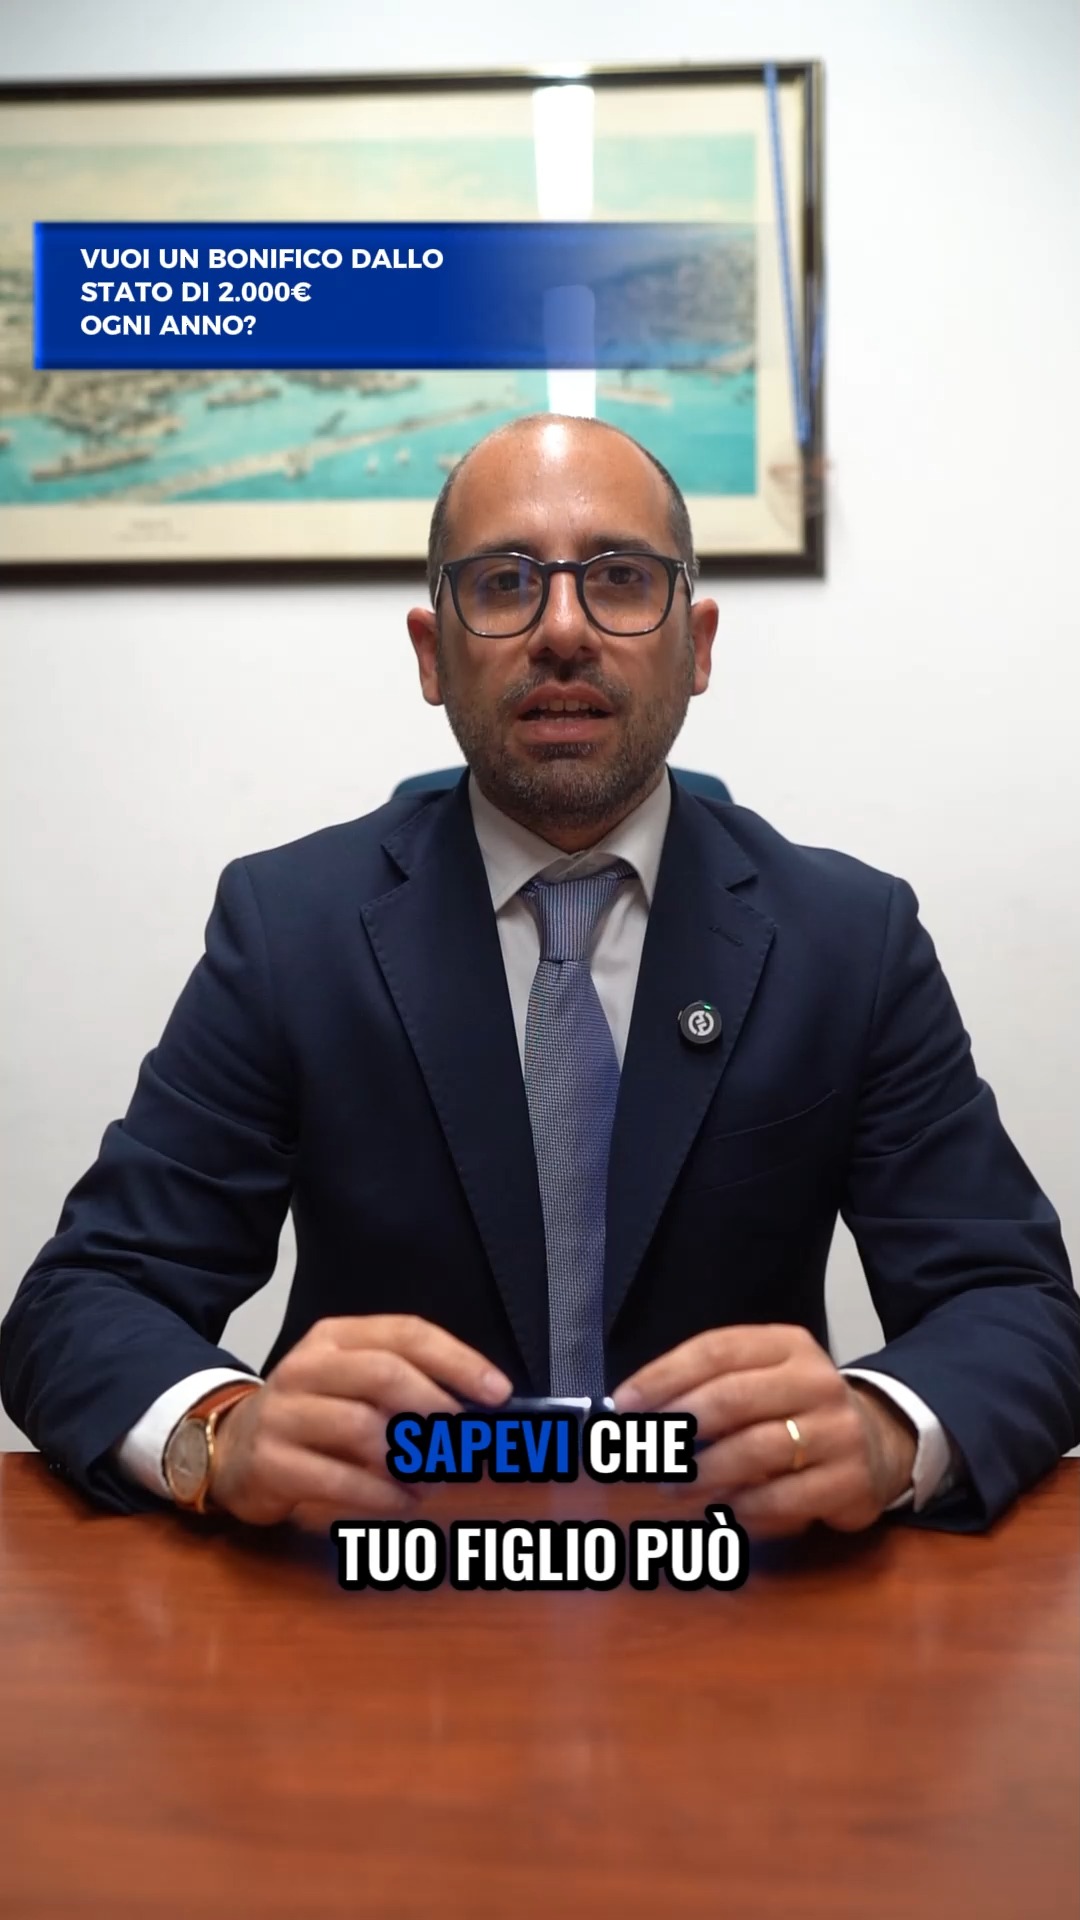
Audio
Upbeat, motivational background music plays throughout the video.
Caption
Nessun trucco: solo vantaggi fiscali che molti genitori non sfruttano 💰 Con un fondo pensione intestato a tuo figlio puoi recuperare anche oltre 2.000€ l’anno. E allo stesso tempo costruire un capitale per il suo futuro 📊 Tu risparmi tasse oggi, lui si ritrova un capitale domani. Smetti di lasciare soldi all’IRPEF e inizia a investirli nel futuro della tua famiglia. Esiste investimento migliore? Scrivi “TASSE” nei commenti e ti faccio il calcolo preciso sulla tua ultima busta paga 📩 #FondoPensione #fondopensionefigli #RisparmioTasse #risparmiotasse #investimenti #consigligenitori #educazionefinanziariaassicurativa #Allianz #allianzitalia #assicurazioninapoli
Detalles
Create your own version
Use this video as inspiration to create a new script
Gancho
Sapevi che tuo figlio può farti avere un bonifico dallo Stato di oltre €2.000 ogni anno?
The video starts with a bold claim about getting a €2,000 annual bonus from the state, immediately grabbing attention with a financial benefit.
“Sapevi che tuo figlio può farti avere un bonifico dallo Stato di oltre €2.000 ogni anno?”
The speaker promises to reveal a 'trick' not commonly disclosed by banks, setting up the problem and positioning himself as an expert with insider knowledge.
“Ma legalmente, eh, senza sforzo. Ti spiego il trucco che le banche non ti dicono mai chiaramente.”
He introduces the solution: opening a pension fund for a non-working child/grandchild, explaining how the parent can deduct contributions from their taxes.
“Se apri un fondo pensione a tuo figlio o a tuo nipote, che non lavora, quello che versi lo scarichi tu dalle tue tasse.”
The speaker provides a clear numerical example of tax savings, making the benefit tangible and easy to understand for the viewer.
“Facciamo i conti: versi €5.300, il massimo deducibile in un anno sul tuo fondo entro dicembre. Se hai un reddito medio-alto con una tassazione del 43%, l'anno prossimo l'Agenzia delle Entrate ti restituisce circa €2.270 netti in busta paga.”
The video highlights the immediate gain of the strategy and then pivots to the long-term benefits, emphasizing lower future taxes for the child.
“Hai messo €5.000 da parte per il suo futuro, ma a te ne sono costati solo €3.000. Un guadagno immediato. Esiste un investimento migliore? Ma il vero regalo è il tempo: aprendo il fondo pensione oggi, gli stai bloccando l'aliquota fiscale più bassa possibile. Quando andrà in pensione pagherà solo il 9% di tasse, invece del 26% che pagherebbe lasciando il T.F.R. in azienda o all'INPS.”
He addresses a common concern (access to funds) and then summarizes the dual benefits for both parent and child, reinforcing the value proposition.
“E se tra 10 anni gli servissero i soldi per la prima casa? Può prelevare il 75% di tutto quello che hai versato. Tu risparmi tasse oggi, lui si ritrova una fortuna domani.”
The video concludes with a direct call to action, encouraging viewers to stop 'donating' money to taxes and instead invest in their family's future, ending with a prompt to comment for personalized advice.
“Smetti di regalare i soldi all'IRPEF e inizia a versarli sul futuro della tua famiglia. Commenta "TASSE" se vuoi il calcolo esatto basato sulla tua ultima busta paga.”
Details
More viral reels, analyzed
 @human_animationn8.8MThe Journey of Creatine to Your Muscles. Part 1.View
 @nick_saraev75.4KThis AI skill lets you scrape the entire internet, even gated platforms like LinkedIn, YouTube, Instagram, and TwitterView
 @anyway.julia1.4Mthis is Julia.View
 @jessijeanhome120.6KPILLOW TALK with jessi + hungView
 @itsmegkilgore27.5KIf you use AI to edit your videos, you're gonna look generic. Just kidding.View
 @fitandlogic252.1KIf you start running an hour a day, on the first morning, your blood changes direction and your breath catches in your throat.View